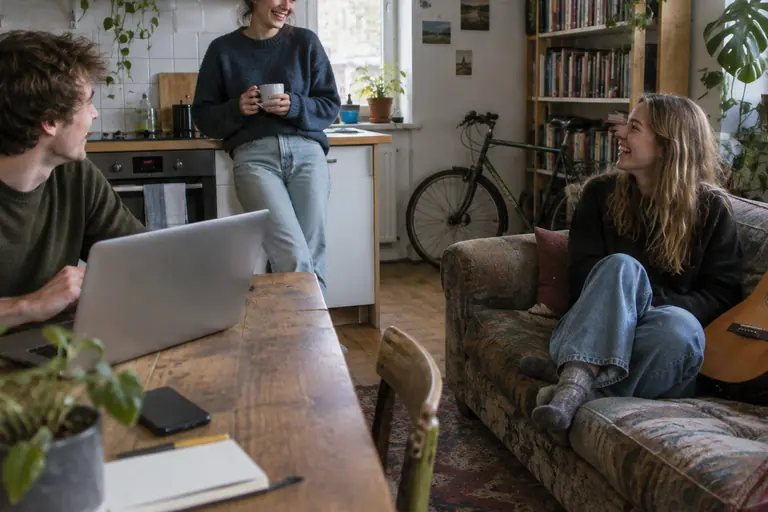
Hausratversicherung in WG und Studium: Über die Eltern versichert oder eigener Vertrag?
Aktualisiert: 7 Min. Lesezeitvon Andy Staudinger
 von
Wohnst du für Studium oder Ausbildung in einer WG und hast keinen eigenen Hausstand gegründet, können deine Sachen über die Hausratversicherung deiner Eltern mitversichert sein (A 12.2 VHB 2022). Was „eigener Hausstand“ heißt, regelt deren Vertrag, also frag den Versicherer der Eltern. Brauchst du einen eigenen Vertrag, ergibt ein Zimmer mit 18 m² bei 650 € je m² eine Pauschale von 11.700 €.
Kurz gesagt
- Während der Ausbildung bist du über die Hausrat der Eltern versichert, solange du keinen eigenen Hausstand gründest (A 12.2 VHB 2022). Die genaue Abgrenzung steht in deren Vertrag.
- In der WG versichert am klarsten jeder seine eigenen Sachen. Ob ein gemeinsamer Vertrag geht, fragst du den Versicherer.
- Ein Zimmer mit 18 m² ergibt pauschal 11.700 €. Mit viel Technik und Pedelec kommt die Inventarliste im Beispiel auf 12.300 €.
- Fahrraddiebstahl außerhalb der Wohnung ist nur mit Fahrradklausel versichert (GDV PK 7110).
- In Zweitwohnungen sind Bargeld, Schmuck und andere Wertsachen ausgeschlossen, soweit die Klausel PK 7213 vereinbart ist.
Stand November 2026. Zahlen berechnet mit der Formel des Hausrat-Rechners; Beispielwerte sind Annahmen.
Bist du als Student über die Eltern versichert?
Ja, wenn der Vertrag deiner Eltern dem GDV-Muster folgt und du keinen eigenen Hausstand gründest. Die GDV-Musterbedingungen regeln das in A 12.2 VHB 2022. Hält sich eine Person aus dem Haushalt der Eltern länger außerhalb auf, bleibt sie während der Ausbildung versichert. Das gilt auch für freiwilligen Wehrdienst und gesetzliche Freiwilligendienste.
Die Dauer spielt dabei keine Rolle. Rechtlich läuft das über die Außenversicherung. Sie deckt Sachen des Versicherungsnehmers und der Personen, die mit ihm in häuslicher Gemeinschaft leben (A 12.1.1).
Die Verbraucherzentrale rät Studierenden, zuerst zu klären, ob der Hausrat im Wohnheim oder Studentenzimmer über den Vertrag der Eltern versichert ist. Erst danach stellt sich die Frage nach einem eigenen Vertrag. Der lohnt sich laut Verbraucherzentrale „sehr häufig nur bei teurem Hausrat“.
Was die Außenversicherung nicht leistet
Sie hat eigene Grenzen. Einbruchdiebstahl ist nur versichert, wenn die Voraussetzungen aus A 4.1 erfüllt sind, etwa ein Einbruch in einen Raum eines Gebäudes (A 12.3). Naturgefahren wie Sturm sind nur innerhalb von Gebäuden versichert (A 12.5).
Außerdem gelten die vereinbarten Selbstbeteiligungen und Entschädigungsgrenzen (A 12.6). Wie hoch eine solche Grenze im Vertrag deiner Eltern ist, steht in deren Bedingungen. Liegt dein Hausrat darüber, hilft dir die Außenversicherung nur teilweise.
Was heißt „eigener Hausstand“?
Das legt der Vertrag deiner Eltern fest, nicht ein Gesetz. Das GDV-Muster überschreibt A 12.2 mit „Unselbständiger Hausstand während Ausbildung und Freiwilligendiensten“, definiert den eigenen Hausstand aber nicht näher. Versicherer können das in ihren Bedingungen unterschiedlich regeln.
Frag deshalb den Versicherer deiner Eltern schriftlich und schildere deine Lage konkret. Lass dir die Antwort in Textform geben. Diese Punkte solltest du in der Anfrage nennen:
- Wo du wohnst: WG-Zimmer, Wohnheim, eigene Wohnung
- Wer den Mietvertrag hat und ob du ihn allein unterschrieben hast
- Ob du eigene Möbel und eine eigene Küche hast
- Wo dein Haupt- und dein Nebenwohnsitz gemeldet sind
- Wie oft du noch bei deinen Eltern wohnst
- Wie lange Studium oder Ausbildung voraussichtlich dauern
Welche dieser Punkte für den Versicherer zählen, sagt nur er. Wir nennen sie, damit die Antwort zu deiner Lage passt.
Brauchst du in der WG eine eigene Hausratversicherung?
Wenn die Eltern-Police nicht greift, ja, sofern dein Hausrat einen Wert hat, den du nicht selbst ersetzen kannst. Am klarsten ist es, wenn jeder Mitbewohner seine eigenen Sachen mit einem eigenen Vertrag versichert. Dann ist im Schaden eindeutig, wem was gehört und wer zahlt.
Ob ein gemeinsamer Vertrag für die ganze WG möglich ist und wessen Sachen er erfasst, ist eine Frage an den Versicherer. Kläre das vor dem Abschluss. Das gilt auch für gemeinsam gekaufte Dinge wie Waschmaschine oder Küchengeräte: Legt fest, wer sie in seine Liste aufnimmt.
Die Hausrat zahlt für Schäden durch Brand, Einbruchdiebstahl, Raub, Leitungswasser, Sturm und Hagel. Einfacher Diebstahl ohne Einbruch ist laut Verbraucherzentrale nicht versichert. Was eine Hausrat leistet, erklärt Hausratversicherung sinnvoll?.
Wie hoch muss die Versicherungssumme für ein WG-Zimmer sein?
Pauschal ergibt ein Zimmer mit 18 m² bei 650 € je m² eine Summe von 11.700 €. Den Satz von 650 € nennt die Verbraucherzentrale als häufige Mindestsumme je m², der GDV einen Rahmen von 650 € bis 750 €. Dein Versicherer kann einen anderen Satz verwenden.
Für ein WG-Zimmer gibt es eine Besonderheit: Welche Fläche du angibst, nur dein Zimmer oder auch einen Anteil an Küche, Bad und Flur, legt der Versicherer im Antrag fest. Frag nach. Der Unterschied ist groß:
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Nur dein Zimmer | 11.700 € | 18 m² × 650 € |
| Anteil Gemeinschaftsfläche | 20 m² | 60 m² ÷ 3 Bewohner |
| Zimmer plus Anteil | 24.700 € | (18 + 20) m² × 650 € |
| = Unterschied | 13.000 € | 24.700 € − 11.700 € |
Die Inventarliste zeigt, was deine Sachen tatsächlich wert sind. Zwei Zimmer mit gleicher Fläche, aber sehr verschiedener Ausstattung:
| Kategorie | Zimmer A: Grundausstattung | Zimmer B: viel Technik, Pedelec |
|---|---|---|
| Möbel und Einbauten | 1.200 € | 1.200 € |
| Küche und Haushaltsgeräte | 300 € | 300 € |
| Elektronik und Computer | 2.200 € | 5.000 € |
| Kleidung und Schuhe | 2.000 € | 2.000 € |
| Bücher, Medien, Hobby | 600 € | 600 € |
| Lampen, Teppiche, Textilien | 300 € | 300 € |
| Fahrräder und Pedelecs | 900 € | 2.500 € |
| Wertsachen | 200 € | 200 € |
| Sonstiges | 200 € | 200 € |
| Summe Inventarliste | 7.900 € | 12.300 € |
| Pauschale 18 m² × 650 € | 11.700 € | 11.700 € |
| Höherer Wert (Rechner-Empfehlung) | 11.700 € | 12.300 € |
| Inventar je m² Zimmer | 439 € | 683 € |
Bei Zimmer A liegt die Liste mit 7.900 € unter der Pauschale von 11.700 €. Bei Zimmer B liegt sie 600 € darüber. Teure Technik auf wenig Fläche hebt den Wert über die Pauschale. Mit deinen eigenen Werten rechnest du das im Hausrat-Rechner nach.
Pauschale oder Inventarliste: Was passt im Studium?
Nimm den höheren der beiden Werte und prüfe die Bedingungen. Ist die Summe zu niedrig, kürzt der Versicherer im Verhältnis Summe zu Wert (§ 75 VVG, A 17.4 VHB 2022). Das trifft gerade Studierende mit teurer Technik:
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Wert laut Inventarliste | 12.300 € | Summe der Neuwerte |
| Vereinbarte Versicherungssumme | 8.000 € | Annahme: geschätzt, Technik vergessen |
| Verhältnis Summe zu Wert | 65,0 % | 8.000 € ÷ 12.300 € |
| Schaden | 3.000 € | Annahme |
| = Entschädigung | 1.951,22 € | 3.000 € × 65,0 % |
| Fehlt dir | 1.048,78 € | 3.000 € − 1.951,22 € |
Ist die Summe deutlich zu hoch, kannst du eine Herabsetzung verlangen (§ 74 VVG). Hat dein Tarif einen Unterversicherungsverzicht, prüft der Versicherer bis zur vereinbarten Höhe nicht auf Unterversicherung. Die Voraussetzungen dafür regelt der Tarif. Mehr dazu im Ratgeber Versicherungssumme berechnen.
Für Wertsachen gilt eine eigene Grenze. Laut Verbraucherzentrale liegt sie meist bei 20 Prozent der Summe. Bei Zimmer A mit 11.700 € wären das 2.340 €. Bargeld ist laut GDV häufig nur bis 1.000 € bis 2.000 € versichert.
Ist dein Fahrrad im Studium mitversichert?
Gegen einfachen Diebstahl nur, wenn eine Fahrradklausel vereinbart ist. Die GDV-Klausel PK 7110 deckt Fahrräder und Anhänger zusätzlich gegen Diebstahl. Pedelecs bis 25 km/h ohne Versicherungspflicht gelten als Fahrrad. Die Klausel gilt auch in der Außenversicherung, also unter Umständen über die Eltern.
Die Klausel stellt Pflichten auf. Schließ das Rad mit einem verkehrsüblichen Schloss ab, wenn du es nicht fährst. Nutze nach Möglichkeit den gemeinschaftlichen Fahrradraum und schließ es auch dort ab.
Bewahre Kaufbeleg, Hersteller, Marke und Rahmennummer auf. Einen Diebstahl zeigst du sofort bei der Polizei an. Vereinbarte Selbstbeteiligungen und Entschädigungsgrenzen gelten. Details stehen im Beitrag Fahrraddiebstahl mitversichern.
Was gilt für eine Zweitwohnung oder als Wochenendpendler?
Eine dauerhaft eingerichtete Zweitwohnung ist nicht automatisch über die Hauptwohnung versichert. Die Außenversicherung setzt voraus, dass Sachen nur vorübergehend außerhalb sind (A 12.1.2 VHB 2022). Ob Sachen, die dauerhaft dort stehen, noch als vorübergehend gelten, regelt dein Vertrag.
Ob dein Vertrag eine Zweitwohnung einschließt oder du einen eigenen brauchst, fragst du deinen Versicherer. Ist Hausrat außerhalb der ständigen Wohnung versichert und die GDV-Klausel PK 7213 vereinbart, sind in Zweitwohnungen bestimmte Sachen ausgeschlossen:
- Bargeld und auf Karten geladene Beträge
- Urkunden, Sparbücher und Wertpapiere
- Schmuck, Edelsteine und Perlen
- Briefmarken, Münzen und Medaillen
- Sachen aus Silber, Gold oder Platin
- Pelze, handgeknüpfte Teppiche und Gobelins
- Kunstgegenstände
In nicht ständig bewohnten Gebäuden wie Wochenend- oder Ferienhäusern kommen Schusswaffen, Foto- und optische Apparate sowie Antiquitäten über 100 Jahre hinzu, Möbel ausgenommen. Pendelst du am Wochenende, lass Wertsachen also in der Hauptwohnung oder kläre den Schutz vorher.
Was musst du beim Umzug ins Studium regeln?
Kläre den Schutz, bevor die ersten Kartons stehen. Ziehst du in eine eigene Wohnung und gründest einen eigenen Hausstand, endet die Mitversicherung über die Eltern nach deren Vertrag. Dann brauchst du ab dem Einzug einen eigenen Schutz.
Hast du schon einen eigenen Vertrag, geht er bei einem Umzug innerhalb Deutschlands auf die neue Wohnung über (A 16 VHB 2022). Du meldest den Umzug spätestens bei Umzugsbeginn und nennst die neue Wohnfläche. Fristen und Kündigungsrechte stehen im Ratgeber Hausratversicherung kündigen und wechseln.
- Versicherer der Eltern schriftlich gefragt, ob dein Zimmer mitversichert ist
- Entschädigungsgrenze der Außenversicherung im Vertrag der Eltern nachgelesen
- Inventarliste mit Neuwerten angelegt, Fotos und Kaufbelege gesichert
- Pauschale und Liste im Rechner verglichen
- Fahrradklausel geprüft, Rahmennummer notiert
- Mit den Mitbewohnern geklärt, wer gemeinsame Geräte versichert
- Bei Zweitwohnung: Wertsachen-Ausschlüsse in den Bedingungen gelesen
Häufige Fragen zur Hausratversicherung in WG und Studium
Bin ich als Student über die Hausratversicherung meiner Eltern versichert?
Während der Ausbildung ja, solange du keinen eigenen Hausstand gründest (A 12.2 VHB 2022). Ob das für dein Zimmer gilt und welche Grenzen gelten, steht im Vertrag der Eltern. Frag deren Versicherer.
Braucht jeder in der WG eine eigene Hausratversicherung?
Am klarsten versichert jeder seine eigenen Sachen. Ob ein gemeinsamer Vertrag möglich ist, beantwortet der Versicherer.
Wie viel Versicherungssumme brauche ich für ein WG-Zimmer?
Pauschal 11.700 € bei 18 m² und 650 € je m². Liegt der Wert deiner Sachen höher, nimm die Inventarliste, im Beispiel mit viel Technik 12.300 €.
Ist mein Laptop in der Uni versichert?
Über die Außenversicherung nur bei den versicherten Gefahren, etwa Einbruchdiebstahl nach A 4.1 oder Raub. Einfacher Diebstahl ohne Einbruch ist laut Verbraucherzentrale nicht versichert.
Ist meine Zweitwohnung über die Hausrat mitversichert?
Nicht automatisch, frag deinen Versicherer. Ist sie mitversichert und gilt die Klausel PK 7213, sind dort Bargeld, Schmuck und andere Wertsachen ausgeschlossen.
Ist mein Fahrrad am Studienort versichert?
Gegen einfachen Diebstahl nur mit Fahrradklausel (GDV PK 7110). Sie gilt auch in der Außenversicherung, wenn sie im Vertrag steht.
Fazit: Eltern-Police oder eigener Vertrag?
Frag zuerst den Versicherer deiner Eltern, ob dein Zimmer mitversichert ist und bis zu welcher Grenze. Erst wenn das nicht reicht oder du einen eigenen Hausstand hast, brauchst du einen eigenen Vertrag.
Dann rechne Pauschale und Inventarliste und nimm den höheren Wert. Teure Technik oder ein Pedelec heben die Summe schnell über die Pauschale. Deine Zahlen rechnest du im Hausrat-Rechner.
Keine Versicherungsberatung. Wir sind weder Versicherungsvermittler noch Versicherungsberater im Sinne von § 34d GewO und empfehlen keine bestimmte Versicherung. Rechnungen sind Schätzungen mit deinen Eingaben und den genannten Richtwerten; maßgeblich sind die Bedingungen deines Vertrags. Für eine Entscheidung zu deiner Lage hilft eine unabhängige Beratung, etwa bei einem registrierten Versicherungsberater oder der Verbraucherzentrale.
Quellen
- GDV: Allgemeine Hausrat Versicherungsbedingungen VHB 2022, Versicherungssummenmodell (unverbindliche Musterbedingungen)
- GDV: Was kann zusätzlich zu den VHB 2022 (Quadratmetermodell) vereinbart werden? Klauseln, Stand November 2023
- Verbraucherzentrale: Versicherungen für Studierende (Stand 19.08.2026)
- Verbraucherzentrale: Hausratversicherung – Auf den Wert der Einrichtung kommt's an (Stand 09.11.2026)
- GDV, dieversicherer.de: Hausratversicherung (Stand 31.01.2025)
- GDV, dieversicherer.de: Unterversicherung beim Hausrat (30.10.2023)
- § 75 VVG, Unterversicherung
- § 74 VVG, Überversicherung