Elementarschadenversicherung im Hausrat: Starkregen, Rückstau und Überschwemmung
Aktualisiert: 8 Min. Lesezeitvon Andy Staudinger
 von
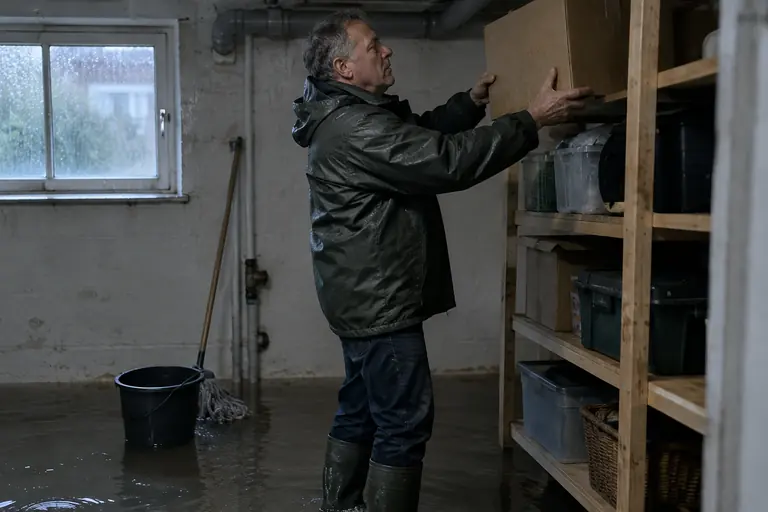
Starkregen, Überschwemmung und Rückstau sind in der Hausratversicherung nur versichert, wenn du die weiteren Naturgefahren zusätzlich vereinbart hast. Ohne diesen Elementarbaustein trägst du den Schaden selbst: Im Beispiel einer Erdgeschosswohnung mit Keller sind das 23.700 €, 49,9 % des gesamten Hausrats.
Kurz gesagt
- Die Grunddeckung zahlt bei Leitungswasser, Sturm und Hagel. Überschwemmung und Rückstau gehören zu den weiteren Naturgefahren und sind nur mit Zusatz versichert (A 1 VHB 2022).
- Wasser aus einem geplatzten Schlauch ist Leitungswasser. Regenwasser, das über das Grundstück oder aus dem Bodenablauf ins Haus drückt, ist ein Elementarschaden.
- Rückstau ist ohne funktionstüchtige Rückstausicherung unter Umständen nicht versichert (Verbraucherzentrale).
- Im Beispiel liegen 8.600 € Hausrat im Keller und 15.100 € im Erdgeschoss in Bodennähe. Ohne Elementarbaustein zahlst du das selbst.
Stand November 2026. Zahlen berechnet mit der Formel des Hausrat-Rechners; Beispielwerte sind Annahmen.
Was ist eine Elementarschadenversicherung im Hausrat?
Ein Zusatz, der deinen Hausrat gegen weitere Naturgefahren versichert. Die GDV-Musterbedingungen nennen Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch. Versichert sind sie nur, soweit das zusätzlich vereinbart ist (A 1.4.2 VHB 2022).
Laut Verbraucherzentrale gibt es den Schutz meist nur als Zusatz zur Hausrat- oder Wohngebäudeversicherung. Die einzelnen Gefahren kannst du meist nicht getrennt wählen. Viele Hausratversicherungen zahlen Starkregen und Hochwasser nicht.
Laut GDV bieten immer mehr Versicherer den Elementarschutz bereits in der Hausrat an. Wer ihn nicht will, muss ihn abwählen. Ob dein Vertrag ihn enthält, steht im Versicherungsschein unter den versicherten Gefahren.
Leitungswasser oder Elementar: Wo liegt die Grenze?
Es kommt darauf an, woher das Wasser kommt. Tritt es aus der Hausinstallation aus, ist es Leitungswasser. Kommt es als Regen, Hochwasser oder Rückstau von außen, ist es ein Elementarschaden.
Leitungswasser ist Wasser, das bestimmungswidrig aus Rohren der Wasserversorgung, verbundenen Schläuchen und Einrichtungen, Heizungs- oder Klimaanlagen, Wasserbetten oder Aquarien austritt (A 5.2 VHB 2022). Ausdrücklich nicht dazu zählen Schäden durch Grundwasser, Gewässer, Überschwemmung, Witterungsniederschläge und einen dadurch verursachten Rückstau (A 5.4.3).
Eine Ausnahme ist leicht zu übersehen: Wasser aus Rohren der Regenentwässerung, die innerhalb des Gebäudes verlaufen, gilt nach dem Muster als Leitungswasser. Platzt also ein innenliegendes Regenfallrohr, kann die Grunddeckung greifen.
Was zählt als Überschwemmung?
Überschwemmung ist die Überflutung von Grund und Boden des Versicherungsgrundstücks mit erheblichen Mengen Oberflächenwasser (A 6.4.1). Auch angrenzende Flächen, Straßen, Geh- und Radwege zählen. Auslöser müssen ausufernde Gewässer, Witterungsniederschläge oder dadurch an die Oberfläche tretendes Grundwasser sein.
Starkregen kann also eine Überschwemmung sein, auch ohne Fluss in der Nähe. Entscheidend ist, dass das Wasser über die Oberfläche kommt.
Was zählt als Rückstau?
Rückstau liegt vor, wenn Wasser aus den gebäudeeigenen Ableitungsrohren oder damit verbundenen Einrichtungen in das Gebäude eindringt (A 6.4.2). Ursache müssen ausufernde Gewässer oder Witterungsniederschläge sein. Typisch ist der Kanal, der bei Starkregen überläuft und Wasser durch Bodenablauf oder Toilette im Keller drückt.
Wann zahlt die Sturmversicherung?
Wenn Sturm ab Windstärke 8 oder Hagel unmittelbar auf das Gebäude einwirkt (A 6.1.1, A 6.3.1). Deckt der Sturm das Dach ab und regnet es hinein, sind die Folgeschäden am Hausrat versichert. Regen durch ein offenes Fenster ist dagegen nicht versichert, solange die Öffnung nicht durch Sturm oder Hagel entstanden ist (A 6.5.2).
| Ursache | Gefahr | Versichert ohne Elementarbaustein? |
|---|---|---|
| Schlauch der Waschmaschine platzt | Leitungswasser, A 5.2 | ja |
| Heizungsrohr undicht | Leitungswasser, A 5.2 | ja |
| Innenliegendes Regenrohr bricht | Leitungswasser, A 5.2 | ja |
| Sturm deckt das Dach ab, Regen dringt ein | Sturm, A 6.3.1 | ja |
| Regen durch das gekippte Fenster | A 6.5.2 | nein |
| Starkregen läuft über den Hof ins Souterrain | Überschwemmung, A 6.4.1 | nein, nur mit Zusatz |
| Kanal läuft über, Wasser drückt aus dem Bodenablauf | Rückstau, A 6.4.2 | nein, nur mit Zusatz |
| Fluss tritt über die Ufer | Überschwemmung, A 6.4.1 | nein, nur mit Zusatz |
| Grundwasser drückt durch die Kellerwand, ohne an die Oberfläche zu treten | A 6.5.3 | nein, auch nicht mit Zusatz |
| Sturmflut | A 6.5.1 | nein, auch nicht mit Zusatz |
Brauchen Mieter im Erdgeschoss und Souterrain den Elementarschutz?
Die Verbraucherzentrale empfiehlt ihn, wenn dein Hausrat im Erd- oder Untergeschoss großteils zerstört werden könnte. Und wenn du die Neuanschaffung nicht aus Ersparnissen bezahlen kannst. Beides trifft Mieter im Erdgeschoss, im Souterrain und mit vollem Keller besonders.
Auch wer weiter oben wohnt, hat vielleicht Hausrat im Keller. Gemeinschaftlich genutzte, verschließbare Räume auf dem Grundstück wie Fahrradkeller und Waschkeller gehören nach dem Muster zum Versicherungsort (A 10.1.3). Bei einer Überschwemmung dort zahlt aber nur der Elementarbaustein.
Wie gefährdet deine Wohnung ist, hängt von der Lage ab. Schau dir dein Umfeld selbst an: Senke, Hang, Bach in der Nähe, Kellerfenster auf Bodenhöhe, Bodenablauf im Keller.
Wie viel deines Hausrats liegt im Keller und im Erdgeschoss?
Im Beispiel 18,1 % im Keller und 49,9 % zusammen mit dem Erdgeschoss. Die Zahlen sind Annahmen für einen Mieterhaushalt, gerechnet mit der Formel des Hausrat-Rechners. Deine eigenen Werte trägst du im Rechner ein.
Annahmen: 65 m² Wohnung im Erdgeschoss, dazu ein Kellerabteil und ein Platz im Fahrradkeller. Die Inventarliste ergibt 47.500 €. Pauschal mit 650 € je m² wären es 42.250 €, die Liste liegt also 5.250 € höher.
Im Keller stehen nach unserer Annahme:
- Küche und Haushaltsgeräte: Waschmaschine und Gefriertruhe, 1.200 €
- Fahrräder und Pedelecs: zwei Fahrräder im Fahrradkeller, 3.400 €
- Sonstiges: Werkzeug, Vorräte, Koffer, Kinderwagen, 2.000 €
- Bücher, Medien, Hobby: Sportgeräte, Campingausrüstung, 900 €
- Kleidung und Schuhe: Saisonkleidung in Kisten, 700 €
- Lampen, Teppiche, Textilien: Deko und Textilien in Kartons, 400 €
Im Erdgeschoss rechnen wir mit allem, was auf dem Boden steht oder in unteren Fächern liegt. Wie hoch das Wasser bei dir steigen könnte, hängt von Lage und Gebäude ab. Die Beträge sind deshalb nur ein Rechenbeispiel.
| Kategorie | Hausrat gesamt | im Keller | Erdgeschoss, Bodennähe |
|---|---|---|---|
| Möbel und Einbauten | 13.000 € | – | 6.500 € |
| Küche und Haushaltsgeräte | 7.500 € | 1.200 € | 2.500 € |
| Elektronik und Computer | 6.000 € | – | 1.500 € |
| Kleidung und Schuhe | 7.000 € | 700 € | 1.500 € |
| Bücher, Medien, Hobby | 3.000 € | 900 € | 1.000 € |
| Lampen, Teppiche, Textilien | 3.000 € | 400 € | 1.800 € |
| Fahrräder und Pedelecs | 3.400 € | 3.400 € | – |
| Wertsachen | 2.000 € | – | – |
| Sonstiges | 2.600 € | 2.000 € | 300 € |
| Summe | 47.500 € | 8.600 € | 15.100 € |
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Versicherungssumme laut Inventarliste | 47.500 € | Liste 47.500 €, pauschal 65 m² × 650 € = 42.250 € |
| Szenario 1: nur der Keller läuft voll | 8.600 € | Summe Spalte „im Keller“, 18,1 % des Hausrats |
| Szenario 2: Keller und Erdgeschoss | 23.700 € | 8.600 € + 15.100 €, 49,9 % des Hausrats |
| Leistung ohne Elementarbaustein | 0 € | Überschwemmung und Rückstau sind ohne Zusatz nicht versichert (A 1.4.2 VHB 2022) |
| = Selbst zu tragen in Szenario 2 | 23.700 € | Neuwert der betroffenen Sachen |
In Szenario 2 trifft das Wasser 23.700 € deines Hausrats. Ohne Elementarbaustein zahlt die Hausratversicherung davon nichts, weil Überschwemmung und Rückstau keine Leitungswasserschäden sind. Mit Baustein zahlt sie nach den Regeln deines Vertrags, abzüglich einer vereinbarten Selbstbeteiligung.
Die Frage der Verbraucherzentrale lautet also: Könntest du 23.700 € aus Ersparnissen ersetzen? Wenn nicht, spricht das nach ihrer Empfehlung für den Zusatz. Wohnst du weiter oben, ist Szenario 1 mit 8.600 € die passende Rechnung.
Eine Rolle spielt auch die Versicherungssumme. Ist sie erheblich zu niedrig, kürzt der Versicherer auch Elementarschäden im Verhältnis Summe zu Wert (§ 75 VVG). Wie du sie richtig festlegst, erklärt der Ratgeber Versicherungssumme berechnen.
Was hat die Rückstausicherung mit der Versicherung zu tun?
Ohne funktionstüchtige Rückstausicherung ist ein Rückstauschaden unter Umständen nicht versichert. Darauf weist die Verbraucherzentrale ausdrücklich hin. Was genau gilt, steht in deinen Bedingungen zum Elementarbaustein.
Eine Rückstausicherung ist eine Klappe oder ein Ventil in der Abwasserleitung. Sie soll verhindern, dass Wasser aus dem Kanal zurück ins Gebäude drückt. Sie sitzt in der Gebäudeinstallation, ist also Sache des Gebäudes und nicht deines Hausrats.
Frag als Mieter deinen Vermieter, ob es im Keller eine Rückstausicherung gibt und ob sie gewartet wird. Lass dir die Antwort in Textform geben und leg sie zu deinen Versicherungsunterlagen.
Was zahlt die Hausrat, was die Wohngebäudeversicherung?
Die Hausrat zahlt für deine beweglichen Sachen, die Wohngebäudeversicherung für das Gebäude. Zum Hausrat gehören alle Sachen, die deinem Haushalt zur privaten Nutzung dienen (A 8.1 VHB 2022). Gebäudebestandteile gehören nicht dazu (A 9.1.1).
Eine Ausnahme gilt für Einbauten, die du als Mieter auf eigene Kosten beschafft oder übernommen hast, etwa eine eigene Einbauküche (A 8.3.1). Sie zählen zu deinem Hausrat. Böden, Wände und Heizung des Gebäudes betreffen dagegen die Gebäudeversicherung des Eigentümers.
Für Mieter heißt das: Der Elementarbaustein in deiner Hausrat schützt deine Sachen. Ob das Gebäude versichert ist, entscheidet der Vermieter. Eigentümer brauchen den Elementarschutz in beiden Verträgen, wenn sie beides absichern wollen.
Was gehört auf deine Checkliste gegen Wasserschäden?
- Im Versicherungsschein nachsehen, ob weitere Naturgefahren (Elementar) vereinbart oder abgewählt sind
- Selbstbeteiligung und eventuelle Entschädigungsgrenzen für Elementarschäden in den Bedingungen lesen
- Bedingung zur Rückstausicherung prüfen und beim Vermieter nachfragen, ob eine eingebaut ist
- Kellerinhalt in der Inventarliste erfassen, auch Fahrräder, Waschmaschine und Vorräte
- Teure Sachen nicht direkt auf den Kellerboden stellen, sondern in Regale
- Haushalt und Keller per Foto oder Video dokumentieren und Quittungen aufbewahren
- Versicherungssumme mit dem Hausrat-Rechner prüfen, damit keine Unterversicherung droht
- Im Schadenfall den Versicherer unverzüglich informieren und den Schaden nach Möglichkeit mindern (§ 30, § 82 VVG)
Nach einem Wasserschaden musst du den Schaden nach Möglichkeit mindern (§ 82 VVG). Fotografiere nasse Sachen, bevor du sie ausräumst, und frag deinen Versicherer, bevor du etwas wegwirfst. Wie die Meldung abläuft, steht im Beitrag Schaden melden und Stehlgutliste.
Häufige Fragen zu Elementarschäden in der Hausratversicherung
Zahlt die Hausratversicherung bei Starkregen?
Nur mit Elementarbaustein, wenn der Regen eine Überschwemmung oder einen Rückstau verursacht. Dringt Regen durch ein Loch, das ein Sturm ins Dach gerissen hat, kann die Sturmversicherung zahlen.
Ist Rückstau in der Hausratversicherung versichert?
Nur, wenn weitere Naturgefahren zusätzlich vereinbart sind. Fehlt eine funktionstüchtige Rückstausicherung, kann der Schutz laut Verbraucherzentrale entfallen. Prüfe deine Bedingungen.
Ist Überschwemmung im Keller über die Hausrat versichert?
Mit Elementarbaustein ja, wenn der Keller zum Versicherungsort gehört. Nach dem GDV-Muster zählen dazu auch gemeinschaftlich genutzte, verschließbare Räume wie Fahrrad- und Waschkeller auf dem Grundstück.
Was ist der Unterschied zwischen Leitungswasser und Elementarschaden?
Leitungswasser tritt aus Rohren, Schläuchen, Heizung oder Aquarium im Gebäude aus. Ein Elementarschaden entsteht durch Wasser von außen, etwa durch Überschwemmung oder Rückstau aus dem Kanal.
Kann ich nur Rückstau ohne die anderen Elementargefahren versichern?
Meist nicht. Laut Verbraucherzentrale lassen sich die einzelnen Elementargefahren in der Regel nicht getrennt wählen.
Brauche ich als Mieter eine Elementarschadenversicherung?
Für das Gebäude nicht, das ist Sache des Vermieters. Für deinen Hausrat empfiehlt die Verbraucherzentrale den Zusatz, wenn Sachen im Erd- oder Untergeschoss großteils zerstört werden könnten und du sie nicht aus Ersparnissen ersetzen kannst.
Fazit: Brauchst du den Elementarbaustein in der Hausrat?
Rechne aus, wie viel deines Hausrats im Keller und im Erdgeschoss steht. Im Beispiel sind es 23.700 €, ohne Baustein komplett auf deine Kosten. Kannst du einen solchen Betrag nicht aus Ersparnissen ersetzen, spricht die Empfehlung der Verbraucherzentrale für den Zusatz.
Deine Versicherungssumme rechnest du mit dem Hausrat-Rechner. Was die Grunddeckung zahlt, erklärt Hausratversicherung sinnvoll?. Alle Ratgeber findest du unter Ratgeber, Räder im Keller behandelt Fahrraddiebstahl und Hausratversicherung.
Keine Versicherungsberatung. Wir sind weder Versicherungsvermittler noch Versicherungsberater im Sinne von § 34d GewO und empfehlen keine bestimmte Versicherung. Rechnungen sind Schätzungen mit deinen Eingaben und den genannten Richtwerten; maßgeblich sind die Bedingungen deines Vertrags. Für eine Entscheidung zu deiner Lage hilft eine unabhängige Beratung, etwa bei einem registrierten Versicherungsberater oder der Verbraucherzentrale.
Quellen
- GDV: Allgemeine Hausrat Versicherungsbedingungen VHB 2022, Versicherungssummenmodell (unverbindliche Musterbedingungen)
- Verbraucherzentrale: Versicherungsschutz gegen Elementarschäden (Stand 31.07.2026)
- Verbraucherzentrale: Hausratversicherung – Auf den Wert der Einrichtung kommt's an (Stand 09.11.2026)
- GDV, dieversicherer.de: Hausratversicherung (Stand 31.01.2025)
- § 30 VVG, Anzeige des Versicherungsfalles
- § 75 VVG, Unterversicherung
- § 82 VVG, Abwendung und Minderung des Schadens