Hausratversicherung Schaden melden: Schritte, Stehlgutliste und Kürzungen
Aktualisiert: 9 Min. Lesezeitvon Andy Staudinger
 von
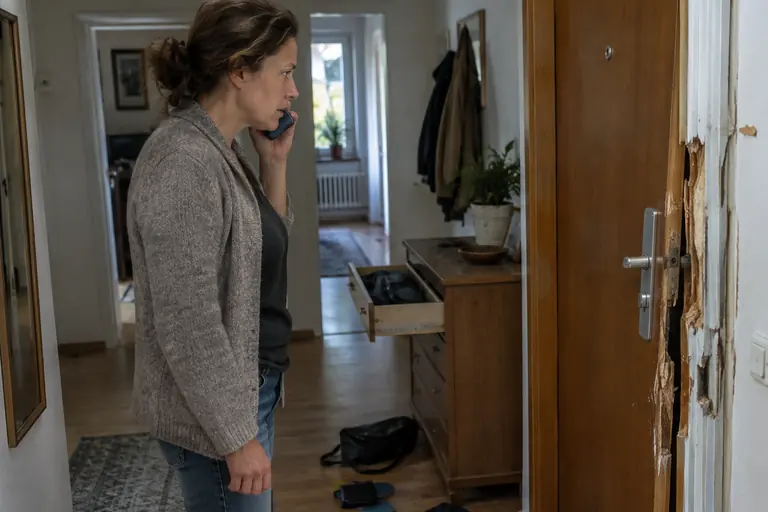
Einen Schaden meldest du deiner Hausratversicherung unverzüglich, sobald du ihn bemerkst (§ 30 VVG). Nach einem Einbruch gehst du zusätzlich zur Polizei und reichst eine Stehlgutliste ein. Bis der Versicherer übernimmt, musst du den Schaden so gut es geht klein halten (§ 82 VVG). Wie viel am Ende ankommt, hängt von Versicherungssumme, Wertsachengrenzen und deinem Verhalten vor dem Schaden ab.
Kurz gesagt
- Melde den Schaden unverzüglich (§ 30 VVG). Nach einem Einbruch informierst du außerdem sofort die Polizei.
- Halte den Schaden klein und befolge die Weisungen des Versicherers (§ 82 VVG). Fotografiere alles, bevor du aufräumst.
- Die Stehlgutliste nennt jeden Gegenstand mit Beschreibung, Neuwert und Beleg. Unsere Musterliste kommt auf 5.250 €.
- Bist du unterversichert, zahlt der Versicherer nur anteilig. Im Beispiel kommen von 5.250 € Schaden nur 3.888,89 € an.
- Bei grober Fahrlässigkeit darf der Versicherer kürzen (§ 81 VVG). Das GDV-Beispiel nennt 75 % statt 100 % bei gekippter Terrassentür.
Stand November 2026. Zahlen berechnet mit der Formel des Hausrat-Rechners; Beispielwerte sind Annahmen.
Wie meldest du der Hausratversicherung einen Schaden?
Du meldest ihn unverzüglich, also ohne schuldhaftes Zögern, sobald du davon weißt (§ 30 VVG). Eine feste Frist in Tagen nennt das Gesetz nicht. Ob dein Versicherer einen bestimmten Weg oder eine Frist vorgibt, steht in deinen Bedingungen.
Für die erste Meldung reichen Datum, Ort, Art des Schadens und eine grobe Liste der betroffenen Sachen. Die genaue Aufstellung reichst du nach. Nutze den Weg, den dein Versicherer anbietet, und heb eine Kopie oder Bestätigung auf.
Wer Pflichten nach dem Schaden verletzt, riskiert Geld. Nach § 28 VVG kann der Versicherer bei grob fahrlässiger Verletzung einer Obliegenheit nach der Schwere des Verschuldens kürzen. Bei Vorsatz kann er ganz leistungsfrei sein.
Einbruch: Was tun bei der Versicherung Schritt für Schritt?
Zuerst die Polizei, dann der Versicherer. Die Verbraucherzentrale rät, bei Einbruchdiebstahl beide unverzüglich zu informieren. Der GDV nennt die Anzeige bei der Polizei als erforderlich.
- Polizei rufen: Fass möglichst nichts an, bis die Spuren gesichert sind. Lass dir das Aktenzeichen geben.
- Versicherer informieren: Schadennummer notieren und das Aktenzeichen der Polizei angeben.
- Fotos machen: Aufbruchspuren, durchwühlte Schränke, leere Plätze.
- Karten und Konten sperren: Bankkarten, Ausweise, Schlüssel. Nach den GDV-Musterbedingungen musst du Sparbücher und andere sperrfähige Urkunden unverzüglich sperren lassen (A 22.1 VHB 2022).
- Stehlgutliste einreichen: bei der Polizei und beim Versicherer. Die Frist für die Polizei steht in deinen Bedingungen, also unverzüglich anfangen.
- Wohnung sichern: eine aufgebrochene Tür oder ein kaputtes Fenster provisorisch verschließen. Das gehört zur Pflicht, den Schaden zu mindern (§ 82 VVG).
- Nichts wegwerfen: Beschädigte Sachen und Reste aufheben, bis der Versicherer etwas anderes sagt. Was genau gilt, steht in deinen Bedingungen.
Ein einfacher Diebstahl ohne Einbruch ist laut Verbraucherzentrale nicht versichert. Wird dir also etwas aus einer offenen Wohnung gestohlen, zahlt die Hausrat in der Regel nicht. Fahrräder sind eine Ausnahme, wenn du die Fahrradklausel hast. Dazu mehr unter Fahrraddiebstahl mitversichern.
Wasserschaden oder Brand: Wie meldest du den Hausratschaden?
Einen Wasserschaden am Hausrat meldest du wie jeden anderen Schaden unverzüglich, aber erst stoppst du die Gefahr. Bei Feuer rufst du die Feuerwehr, bei Leitungswasser drehst du den Haupthahn zu. Danach informierst du den Versicherer (§ 30 VVG).
- Schaden begrenzen: nasse Sachen aus dem Wasser holen, Strom in betroffenen Räumen abschalten lassen, Fenster zum Lüften öffnen. Das verlangt § 82 VVG, soweit es dir möglich ist.
- Weisungen einholen: Frag den Versicherer, ob du Trocknung oder Reinigung selbst beauftragen sollst. Befolge seine Weisungen, das ist ebenfalls Teil von § 82 VVG.
- Dokumentieren: Fotos und Video von Wasserstand, Ruß, beschädigten Möbeln und Geräten, mit Typenschild.
- Vermieter informieren: Zum Hausrat gehören die Sachen, die deinem Haushalt zur privaten Nutzung dienen (A 7 VHB 2022). Schäden an Wänden und Böden meldest du deshalb auch dem Vermieter.
Leitungswasser und Brand sind in der Hausratversicherung versichert (A 1 VHB 2022). Überschwemmung durch Starkregen und Rückstau gehören dagegen zu den weiteren Naturgefahren. Die sind nur versichert, wenn sie zusätzlich vereinbart sind. Was das heißt, steht unter Elementarschäden und Starkregen.
Was gehört in die Stehlgutliste?
Jeder gestohlene Gegenstand gehört einzeln hinein, mit Beschreibung, Neuwert und Beleg. Je genauer die Beschreibung, desto eher erkennt die Polizei die Sache wieder. Seriennummern, IMEI-Nummern und Gravuren helfen am meisten.
Als Wert setzt du den Neuwert an. Nach den GDV-Musterbedingungen ist das der Betrag, um Sachen gleicher Art und Güte neuwertig wiederzubeschaffen (A 14.1.1 VHB 2022). Die Mehrwertsteuer ersetzt der Versicherer danach nur, wenn sie tatsächlich anfällt (A 17.2).
| Gegenstand | Beschreibung | Neuwert bzw. Betrag | Beleg |
|---|---|---|---|
| Laptop | 14 Zoll, Hersteller, Modell, Seriennummer, Farbe silber | 1.300 € | Rechnung als PDF aus dem Kundenkonto |
| Smartphone | Hersteller, Modell, 256 GB, IMEI-Nummer | 900 € | Kaufbeleg, Originalkarton mit IMEI |
| Spielkonsole mit zwei Controllern | Hersteller, Modell, Seriennummer | 550 € | Kontoauszug, Foto vom Wohnzimmer |
| Kopfhörer | kabellos, Hersteller, Modell, schwarz | 300 € | Bestellbestätigung per E-Mail |
| Goldkette (Wertsache) | 585er Gold, 50 cm, Gravur „M. 2019“ | 1.800 € | Zertifikat vom Juwelier, Foto |
| Bargeld (Wertsache) | Scheine in der Schreibtischschublade | 400 € | Kontoauszug der Abhebung |
| Summe | 6 Positionen, davon Wertsachen 2.200 € | 5.250 € |
Die Liste enthält 2.200 € Wertsachen. Für Schmuck und Bargeld gelten eigene Grenzen. Bargeld ist laut GDV häufig nur bis 1.000 € bis 2.000 € versichert. Prüfe die Werte in deinem Vertrag.
Fehlt eine Rechnung, helfen Kontoauszüge, Bestellmails, Fotos, Garantiekarten oder die Originalverpackung. Liste auch Dinge auf, die dir erst Tage später auffallen. Ergänzungen schickst du dann sofort an Polizei und Versicherer.
Wie viel zahlt die Versicherung im Schadenfall, wenn du unterversichert bist?
Nur den Anteil, der dem Verhältnis von Versicherungssumme zu Versicherungswert entspricht (§ 75 VVG). Die GDV-Musterbedingungen rechnen: Schaden × Versicherungssumme ÷ Versicherungswert (A 17.4 VHB 2022). Das gilt auch für einen kleinen Einbruch, nicht nur für den Totalschaden.
Annahmen: 70 m² Wohnung, Hausrat im Neuwert von 54.000 €, Versicherungssumme 40.000 €. Gestohlen wird alles aus der Stehlgutliste oben. Wertsachen- und Bargeldgrenzen sind nicht überschritten.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Neuwert des gesamten Hausrats | 54.000 € | Summe der Inventarliste im Rechner |
| Orientierungswert nach Wohnfläche | 45.500 € | 70 m² × 650 € |
| Versicherungssumme laut Vertrag | 40.000 € | Annahme |
| Verhältnis Summe zu Wert | 74,07 % | 40.000 € ÷ 54.000 € |
| Schaden laut Stehlgutliste | 5.250 € | 6 Positionen |
| = Entschädigung | 3.888,89 € | 5.250 € × 40.000 € ÷ 54.000 € |
| Davon trägst du selbst | 1.361,11 € | 5.250 € − 3.888,89 € |
Von 5.250 € Schaden bleiben 1.361,11 € an dir hängen. Die Verbraucherzentrale beschreibt den gleichen Effekt: Bei 50.000 € Summe und doppeltem Hausratwert gibt es für 10.000 € Schaden nur 5.000 €.
Schutz bietet ein Unterversicherungsverzicht. Dann prüft der Versicherer bis zur vereinbarten Höhe nicht, ob du unterversichert bist. Die Voraussetzungen regelt dein Tarif. Deine Summe rechnest du mit dem Hausrat-Rechner nach.
Was gilt für Wertsachen über der Grenze?
Was über der Entschädigungsgrenze liegt, zahlst du selbst. Wertsachen sind laut Verbraucherzentrale meist auf insgesamt 20 % der Versicherungssumme begrenzt. Außerhalb eines anerkannten Wertschutzschranks gelten nach den Musterbedingungen niedrigere Grenzen (A 18.3.2 VHB 2022).
Annahmen: Versicherungssumme 50.000 €, Hausrat im Neuwert von 50.000 €, davon 13.000 € Schmuck und Münzen im anerkannten Wertschutzschrank. Bei einem Einbruch wird der Schrank aufgebrochen.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Wertsachen laut Inventarliste | 13.000 € | Schmuck und Münzen |
| Entschädigungsgrenze Wertsachen | 10.000 € | 50.000 € × 20 % |
| Unterversichert? | nein | Versicherungswert 47.000 € (Wertsachen nur bis zur Grenze) liegt unter 50.000 € |
| = Entschädigung für die Wertsachen | 10.000 € | höchstens 10.000 € |
| Nicht versicherter Rest | 3.000 € | 13.000 € − 10.000 € |
Die Wertsachen zählen beim Versicherungswert nur bis zur Grenze (A 14.1.4 VHB 2022). Deshalb ist der Vertrag hier nicht unterversichert. Trotzdem fehlen 3.000 €. Wer mehr Schmuck besitzt, fragt den Versicherer nach einer höheren Grenze.
Grobe Fahrlässigkeit beim Hausrat: Wann kürzt die Versicherung?
Wenn du den Schaden grob fahrlässig herbeigeführt hast, darf der Versicherer seine Leistung nach der Schwere deines Verschuldens kürzen (§ 81 Abs. 2 VVG). Bei Vorsatz zahlt er nichts (§ 81 Abs. 1 VVG). Laut Verbraucherzentrale musst du bei unverschlossenen Fenstern und Türen für die Folgen selbst einstehen.
Der GDV nennt ein Beispiel: Einbrecher kommen durch eine gekippte Terrassentür. Dann gibt es möglicherweise nur 75 % statt 100 %. Bei sehr schwerem Verschulden ist auch eine vollständige Kürzung möglich.
Die Tabelle rechnet den Schaden aus der Stehlgutliste mit drei Quoten durch. Das sind reine Rechenbeispiele. Eine übliche Quote gibt es nicht, entscheidend ist der Einzelfall.
| Kürzung | Leistung | Entschädigung | Eigenanteil | Herkunft der Zahl |
|---|---|---|---|---|
| 25 % | 75 % | 3.937,50 € | 1.312,50 € | GDV-Beispiel gekippte Terrassentür: 75 % statt 100 % |
| 50 % | 50 % | 2.625,00 € | 2.625,00 € | reine Rechengröße, keine übliche Quote |
| 100 % | 0 % | 0,00 € | 5.250,00 € | GDV: bei sehr schwerem Verschulden möglich |
Im GDV-Beispiel kommen also 3.937,50 € statt 5.250 € an. Manche Tarife verzichten bis zu einer bestimmten Grenze auf die Kürzung wegen grober Fahrlässigkeit. Ob deiner das tut und bis zu welchem Betrag, steht in deinen Bedingungen.
Was tun, wenn du mit der Schadenhöhe nicht einverstanden bist?
Du kannst ein Sachverständigenverfahren verlangen. Nach den GDV-Musterbedingungen stellen dann Sachverständige die Höhe des Schadens fest (A 19.1 VHB 2022). Dein Vertrag kann abweichen.
- Jede Seite benennt in Textform einen Sachverständigen. Beide bestimmen vorab einen dritten als Obmann (A 19.3).
- Festgestellt werden die betroffenen Sachen mit ihren Versicherungswerten, die Wiederbeschaffungskosten, Restwerte und versicherte Kosten (A 19.4).
- Weichen die beiden Gutachten ab, entscheidet der Obmann innerhalb ihrer Grenzen. Das Ergebnis ist verbindlich, außer es weicht offenbar erheblich von der wirklichen Sachlage ab (A 19.5).
- Jede Seite zahlt ihren eigenen Sachverständigen, den Obmann teilen sich beide je zur Hälfte (A 19.6).
- Deine Pflichten aus dem Vertrag bleiben bestehen (A 19.7).
Das Verfahren klärt die Höhe. Auf weitere Fragen zum Versicherungsfall dehnt ihr es nur aus, wenn beide das vereinbaren (A 19.2).
Darfst du nach einem Schaden kündigen?
Ja, beide Seiten dürfen nach einem Versicherungsfall kündigen (§ 92 VVG). Das geht bis einen Monat nach Abschluss der Verhandlungen über die Entschädigung. Der Versicherer muss eine Frist von einem Monat einhalten. Deine Kündigung darf höchstens zum Schluss der laufenden Versicherungsperiode wirken.
Wie du den Wechsel ohne Lücke organisierst, steht im Ratgeber Hausratversicherung kündigen und wechseln.
Wie bereitest du dich auf den Schadenfall vor?
Mit einer Inventarliste, Fotos und gesammelten Belegen. Die Verbraucherzentrale rät, den Haushalt regelmäßig per Foto oder Video zu dokumentieren und Quittungen aufzubewahren. Im Schadenfall schreibst du die Stehlgutliste dann ab, statt sie aus dem Gedächtnis zu bauen.
Im Rechner trägst du den Neuwert je Kategorie ein: Möbel, Küche, Elektronik, Kleidung, Fahrräder, Wertsachen. Diese Kategorien taugen als Gliederung für deine Inventarliste. So siehst du gleich, ob Summe und Wertsachengrenze passen.
- Inventarliste nach den Kategorien des Rechners angelegt, mit Neuwert je Gegenstand
- Jeden Raum einmal im Jahr fotografiert oder als Video aufgenommen, Schränke geöffnet
- Seriennummern, IMEI-Nummern und Rahmennummern notiert
- Rechnungen digital gesichert, Kopie außerhalb der Wohnung, etwa in einem Cloud-Ordner
- Schmuck und Kunst einzeln fotografiert, Zertifikate und Gutachten abgelegt
- Telefonnummer und Schadenweg des Versicherers griffbereit
- Versicherungssumme und Wertsachengrenze mit dem Hausrat-Rechner geprüft
- Fenster und Terrassentür beim Verlassen geschlossen, nicht gekippt
Häufige Fragen zum Schaden melden bei der Hausratversicherung
Wie schnell muss ich einen Schaden der Hausratversicherung melden?
Unverzüglich, also ohne schuldhaftes Zögern, sobald du vom Schaden weißt (§ 30 VVG). Ob dein Versicherer zusätzlich Fristen vorgibt, steht in deinen Bedingungen.
Muss ich nach einem Einbruch zur Polizei?
Ja. Die Verbraucherzentrale rät, die Polizei unverzüglich zu informieren, der GDV nennt die Anzeige als erforderlich. Dort reichst du auch die Stehlgutliste ein, unverzüglich und innerhalb der Frist aus deinen Bedingungen.
Bekomme ich vorab schon Geld?
Nach den GDV-Musterbedingungen kannst du einen Monat nach der Schadenmeldung eine Abschlagszahlung verlangen. Sie umfasst den Betrag, der voraussichtlich mindestens zu zahlen ist (A 20.1 VHB 2022). Prüfe die Regel in deinem Vertrag.
Was passiert, wenn die Polizei gestohlene Sachen findet?
Du musst das dem Versicherer unverzüglich in Textform mitteilen (A 24.1 VHB 2022). Ob du die Entschädigung zurückzahlst oder die Sache abgibst, regeln die folgenden Absätze der Bedingungen.
Zahlt die Versicherung, wenn das Fenster gekippt war?
Möglicherweise nur gekürzt. Grobe Fahrlässigkeit erlaubt eine Kürzung nach der Schwere des Verschuldens (§ 81 VVG). Der GDV nennt für eine gekippte Terrassentür als Beispiel 75 % statt 100 %.
Kann mir der Versicherer nach dem Schaden kündigen?
Ja, mit einer Frist von einem Monat, bis einen Monat nach Abschluss der Verhandlungen über die Entschädigung (§ 92 VVG). Das gleiche Recht hast du.
Fazit: Was entscheidet, wie viel du nach einem Schaden bekommst?
Drei Dinge: schnelle Meldung, eine belegte Stehlgutliste und eine passende Versicherungssumme. Die ersten beiden hast du nach dem Schaden in der Hand. Die Summe und die Wertsachengrenze musst du vorher prüfen.
Rechne deine Summe mit dem Hausrat-Rechner und leg die Inventarliste gleich mit an. Wie du sie richtig bestimmst, erklärt Versicherungssumme berechnen. Was die Hausrat überhaupt zahlt, steht unter Hausratversicherung sinnvoll?, weitere Themen im Ratgeber.
Keine Versicherungsberatung. Wir sind weder Versicherungsvermittler noch Versicherungsberater im Sinne von § 34d GewO und empfehlen keine bestimmte Versicherung. Rechnungen sind Schätzungen mit deinen Eingaben und den genannten Richtwerten; maßgeblich sind die Bedingungen deines Vertrags. Für eine Entscheidung zu deiner Lage hilft eine unabhängige Beratung, etwa bei einem registrierten Versicherungsberater oder der Verbraucherzentrale.
Quellen
- § 30 VVG, Anzeige des Versicherungsfalles
- § 82 VVG, Abwendung und Minderung des Schadens
- § 28 VVG, Verletzung einer vertraglichen Obliegenheit
- § 81 VVG, Herbeiführung des Versicherungsfalles
- § 75 VVG, Unterversicherung
- § 92 VVG, Kündigung nach Versicherungsfall
- Verbraucherzentrale: Hausratversicherung – Auf den Wert der Einrichtung kommt's an (Stand 09.11.2026)
- GDV, dieversicherer.de: Hausratversicherung (Stand 31.01.2025)
- GDV, dieversicherer.de: Unterversicherung beim Hausrat (30.10.2023)
- GDV: Allgemeine Hausrat Versicherungsbedingungen VHB 2022, Versicherungssummenmodell (unverbindliche Musterbedingungen)